BBVA Erfahrungen 2026
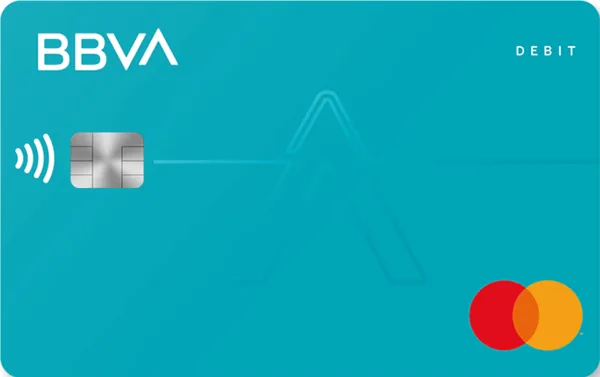
- 0,00 €
- Jahresgebühr
- 0 %
- Auslandseinsatz
- 3,5 % (6 Monate)
- Cashback
- Mastercard
- Karte / Anbieter
- Einlagen einer spanischen Großbank unter EU-Einlagensicherung
- Kontoeröffnung vollständig online, ohne Schufa-Kreditentscheidung
- Karte für Apple Pay und Google Pay nutzbar
Anzeige: Bei erfolgreicher Vermittlung erhalten wir eine Provision — für Sie entstehen dadurch keine zusätzlichen Kosten. Antrag und Abschluss erfolgen vollständig bei BBVA.
Cashback und erhöhte Guthabenverzinsung sind zeitlich befristete Neukundenaktionen; Höhe, Obergrenzen und Laufzeit ergeben sich aus den jeweils gültigen Aktionsbedingungen von BBVA. Danach gelten die regulären Konditionen. Antrag und Abschluss erfolgen bei BBVA zu deren Bedingungen.
Kurz gefasst: BBVA, eine der größten Banken Spaniens, greift den deutschen Markt mit einem aggressiven Neukundenpaket an: dauerhaft kostenlose Kartenführung, weltweit gebührenfrei bezahlen, dazu für sechs Monate Cashback und ein erhöhter Guthabenzins. Wichtig zu verstehen: Es ist eine Debitkarte auf Guthabenbasis, kein Kreditrahmen – und Sie bekommen eine spanische IBAN.
- 0 € Kartenführung, dauerhaft, ohne Mindestumsatz
- Weltweit gebührenfrei bezahlen, keine Fremdwährungsgebühr
- Cashback und erhöhter Guthabenzins in den ersten Monaten
- Debitkarte ohne Kreditrahmen – für Mietwagenkautionen oft nicht akzeptiert
- Bargeld in der Eurozone erst ab 150 € pro Abhebung kostenlos
- Spanische IBAN statt deutscher Kontonummer
BBVA: Das spricht dafür – und das dagegen
✓Dafür
- Die Karte kostet nichts – dauerhaft
Keine Kartenführungsgebühr, kein Mindestumsatz, keine Kopplung an einen Gehaltseingang. Anders als bei vielen Neobanken ist die Kostenfreiheit hier nicht an eine Tarifstufe gebunden, die nach dem Aktionsjahr kostenpflichtig wird.
- Weltweit gebührenfrei bezahlen
Kartenzahlungen in Fremdwährung sind ohne Auslandseinsatzgebühr möglich. Für Urlaub und Online-Einkäufe in Dollar, Pfund oder Franken ist das der wichtigste Kostenposten – und er entfällt.
- Cashback auf Kartenzahlungen in der Startphase
Als Neukundenaktion schreibt BBVA für sechs Monate Cashback auf Kartenumsätze gut, gedeckelt auf einen Monatsbetrag. Wer die Karte in dieser Zeit als Hauptkarte nutzt, holt daraus einen echten dreistelligen Betrag heraus. Die genauen Grenzen stehen in den Aktionsbedingungen – und sie ändern sich, deshalb steht die Zahl hier nicht als Versprechen.
- Guthabenzins statt totem Kapital
Auf das Guthaben zahlt BBVA Zinsen – in der Startphase erhöht, danach zu einem regulären variablen Satz, der sich bei Gehaltseingang noch verbessern kann. Für das Geld, das ohnehin als Puffer auf dem Zahlungskonto liegt, ist das mehr, als die meisten Girokonten bieten.
- Keine Kreditentscheidung, keine Ablehnung wegen Bonität
Weil es sich um eine Debitkarte auf Guthabenbasis handelt, gibt es keinen Kreditrahmen und damit auch keine klassische Kreditprüfung, an der ein Antrag scheitern kann. Für alle, deren Schufa-Score einen Kreditkartenantrag erschwert, ist das der praktische Vorteil dieses Produkts.
- Eine große Bank im Rücken
BBVA ist eine der größten Banken Spaniens und im Euroraum beaufsichtigt; Einlagen unterliegen der Einlagensicherung des Sitzlandes bis zur EU-weit harmonisierten Grenze von 100.000 € pro Kundin und Kunde. Das ist eine andere Ausgangslage als bei einem E-Geld-Institut mit Partnerbank.
✕Dagegen
- Debitkarte heißt: an der Mietwagentheke kann Schluss sein
Autovermieter und viele Hotels verlangen für die Kaution eine echte Kreditkarte mit Kreditrahmen. Eine Debitkarte wird dort regelmäßig abgelehnt, egal wie viel Guthaben darauf liegt. Wer reist, braucht neben dieser Karte weiterhin eine Kreditkarte – das ist kein Detail, sondern der zentrale Unterschied zu TF Bank oder Advanzia.
- Bargeld erst ab 150 € kostenlos
Gebührenfreie Abhebungen in der Eurozone gibt es erst ab einem Mindestbetrag von 150 € pro Vorgang. Wer regelmäßig kleinere Beträge zieht, zahlt entweder drauf oder hebt mehr ab, als er braucht – beides ist das Gegenteil von praktisch.
- Spanische IBAN
Das Konto läuft auf eine spanische IBAN. Nach der SEPA-Verordnung müssen Zahlungsempfänger in der EU sie akzeptieren, in der Praxis scheitern Lastschriften bei manchen deutschen Vertragspartnern trotzdem an Formularen, die nur deutsche IBANs zulassen. Für Miete, Versicherungen oder Arbeitgeberformulare kann das Nacharbeit bedeuten.
- Die Aktion ist der Grund – und sie läuft aus
Cashback und erhöhter Zins gelten nur für die ersten Monate. Danach bleibt eine gute kostenlose Debitkarte mit ordentlichem Guthabenzins, aber der Vorteil, der die Entscheidung trägt, ist weg. Wer vergleicht, sollte die Konditionen nach dem Aktionszeitraum zur Grundlage machen, nicht die davor.
- Service und Dokumente nicht durchgängig deutsch
Bei einer Bank, die aus Spanien heraus nach Deutschland liefert, sind Support, Vertragsunterlagen und Steuerbescheinigungen nicht immer auf dem Niveau eines deutschen Anbieters. Für die Steuererklärung relevant: Zinserträge aus dem EU-Ausland sind selbst zu erklären, ein Freistellungsauftrag wie bei deutschen Banken greift hier nicht.
Starkes Startpaket, aber kein Ersatz für eine Kreditkarte
Anzeige: Bei erfolgreicher Vermittlung erhalten wir eine Provision — für Sie entstehen dadurch keine zusätzlichen Kosten. Antrag und Abschluss erfolgen vollständig bei BBVA.
Was BBVA in Deutschland anbietet
BBVA gehört zu den größten Bankengruppen Spaniens und wirbt in Deutschland um Neukunden mit einem Paket aus kostenloser Kartenführung, gebührenfreier Kartennutzung im Ausland und einer befristeten Cashback- und Zinsaktion. Die Mastercard Debit ist dabei an ein Zahlungskonto mit spanischer IBAN gekoppelt.
Das ist eine Markteintrittsstrategie, kein Dauerzustand – und sie ist für Kundinnen und Kunden dann attraktiv, wenn man sie als das nimmt, was sie ist: ein starkes Angebot für die Startphase, das man danach neu bewertet.
Debit oder Kredit: der Unterschied, der zählt
Eine Debitkarte belastet das Guthaben unmittelbar; eine Kreditkarte stellt einen Verfügungsrahmen bereit und rechnet monatlich ab. Im Laden merkt man den Unterschied selten, bei Kaution, Vorautorisierung und Reservierung fast immer: Mietwagenstationen, Hotels und einige Fluggesellschaften akzeptieren zur Absicherung nur echte Kreditkarten.
Für den Alltag ist die Debitkarte die diszipliniertere Wahl, weil sie nicht überzogen werden kann und keine Zinsen kennt. Als alleinige Reisekarte reicht sie nicht. Unser Ratgeber zum Unterschied zwischen Debit- und Kreditkarte geht die Fälle im Einzelnen durch.
Zinsen, Cashback und die Steuerfrage
Guthabenzinsen und Cashback sind steuerlich unterschiedlich zu behandeln: Zinsen sind Kapitalerträge, Cashback auf eigene Einkäufe gilt in der Regel als Kaufpreisminderung. Bei einer Bank mit Sitz im EU-Ausland wird keine deutsche Abgeltungsteuer einbehalten – die Erträge gehören in die Anlage KAP der Steuererklärung, und der Sparer-Pauschbetrag lässt sich dort geltend machen, aber nicht per Freistellungsauftrag vorab.
Wer nennenswerte Beträge parkt, sollte das einkalkulieren; es ist kein Nachteil des Produkts, aber zusätzlicher Aufwand gegenüber einem deutschen Tagesgeldkonto.
BBVA Mastercard Debit: Konditionen im Überblick
| Position | Kondition | Hinweis |
|---|---|---|
| Kartenführung | 0,00 € | dauerhaft |
| Kartenzahlung in Fremdwährung | 0 % | weltweit |
| Bargeld in der Eurozone | kostenlos ab 150 € | je Abhebung |
| Cashback (Neukundenaktion) | bis 3,5 % | 6 Monate, Monatsdeckel laut Aktionsbedingungen |
| Guthabenzins (Neukundenaktion) | bis 3,5 % p. a. | 6 Monate |
| Guthabenzins danach | ab 2,25 % p. a. (variabel) | bis 2,75 % mit Gehaltseingang |
| Kartentyp | Debitkarte | kein Kreditrahmen |
| Kontonummer | spanische IBAN | — |
| Kartennetz | Mastercard | — |
Angaben nach den zum Prüfzeitpunkt veröffentlichten Unterlagen von BBVA. Konditionen können sich jederzeit ändern; maßgeblich ist das Preis- und Leistungsverzeichnis des Anbieters.
Für wen sich BBVA lohnt – und für wen nicht
Passt zu Ihnen, wenn …
- Wer eine kostenlose Zweitkarte fürs Ausland sucht und Guthaben verzinst haben will
- Wer in der Startphase Cashback auf den Alltagsumsatz mitnehmen möchte
- Wer wegen der Bonität bei klassischen Kreditkarten abgelehnt wird
- Wer bewusst nur mit vorhandenem Guthaben zahlen will
Eher nicht, wenn …
- Wer eine Karte für Mietwagen- und Hotelkautionen braucht
- Wer regelmäßig kleine Bargeldbeträge abhebt (Mindestbetrag 150 €)
- Wer eine deutsche IBAN für Gehalt, Miete und Lastschriften benötigt
- Wer Zinserträge nicht selbst in der Steuererklärung angeben möchte
In drei Schritten zum Abschluss
- 01
Konto und Karte online eröffnen
Die Eröffnung läuft vollständig digital inklusive Identitätsprüfung; eine Kreditentscheidung gibt es mangels Kreditrahmen nicht.
- 02
Aktionsbedingungen prüfen
Cashback- und Zinsaktion sind befristet und gedeckelt. Notieren Sie sich das Enddatum – danach greifen die regulären Konditionen.
- 03
Karte in die Wallet legen
Nach Freischaltung lässt sich die Karte in Apple Pay oder Google Pay hinterlegen und im Alltag wie eine Girocard einsetzen.
Unser Urteil zu BBVA
Kostenlose Kartenführung, gebührenfreies Bezahlen weltweit, Cashback und ein ordentlicher Guthabenzins – als Zweitkarte für die ersten Monate ist das Angebot sehr gut, und es bleibt auch danach solide. Punkte kostet, dass es eine Debitkarte ohne Kreditrahmen ist, dass Bargeld erst ab 150 € gebührenfrei wird und dass die spanische IBAN in Deutschland gelegentlich für Reibung sorgt. Als Ergänzung überzeugend, als einzige Karte nicht.
Empfohlen als verzinste Zweitkarte fürs Ausland. Nicht empfohlen als alleinige Reisekarte oder als Hauptkonto mit deutscher IBAN.
Anzeige: Bei erfolgreicher Vermittlung erhalten wir eine Provision — für Sie entstehen dadurch keine zusätzlichen Kosten. Antrag und Abschluss erfolgen vollständig bei BBVA.
- Kosten im laufenden Betrieb (Kartenführung, Ausland, Abhebung)
- 4,6
- Guthabenverzinsung und Cashback
- 4,4
- Leistungsumfang der Karte (Debit statt Kredit)
- 3,4
- Beantragung und App
- 4,3
- Transparenz der Aktionsbedingungen
- 3,9
Bewertet wird anhand der veröffentlichten Preis- und Leistungsverzeichnisse und der öffentlich dokumentierten Leistungen – nicht anhand von Nutzerdurchschnitten und nicht beeinflusst von Provisionen. Die vollständige Methodik steht unter Redaktion & Methodik.
Häufige Fragen
Nein, es handelt sich um eine Debitkarte: Zahlungen werden direkt vom Guthaben abgebucht, es gibt keinen Kreditrahmen und keine Zinsen. Für Mietwagenkautionen und ähnliche Vorautorisierungen wird sie deshalb häufig nicht akzeptiert.
Beides sind befristete Neukundenaktionen für die ersten sechs Monate nach Kontoeröffnung, mit Obergrenzen laut Aktionsbedingungen. Danach gelten die regulären Konditionen – aktuell ein variabler Guthabenzins ab 2,25 % p. a., mit Gehaltseingang bis 2,75 %.
In der Eurozone ist das Abheben ab einem Betrag von 150 € pro Vorgang kostenlos. Kleinere Beträge sind nicht von der Gebührenfreiheit gedeckt.
Nein, das Konto läuft auf eine spanische IBAN. In der EU muss sie akzeptiert werden, in der Praxis lehnen einzelne Formulare und Abrechnungssysteme ausländische IBANs aber weiterhin ab.
Über die Einlagensicherung des Sitzlandes der Bank, EU-weit harmonisiert auf 100.000 € pro Kundin und Kunde. Details erläutert unser Ratgeber zur Einlagensicherung.
Ja. Bei einer Bank im EU-Ausland wird keine deutsche Abgeltungsteuer einbehalten; die Erträge gehören in die Anlage KAP. Ein Freistellungsauftrag wie bei deutschen Banken ist dort nicht möglich, der Sparer-Pauschbetrag wird über die Steuererklärung berücksichtigt.
Eine Kreditentscheidung gibt es mangels Kreditrahmen nicht. Zur Identitäts- und Missbrauchsprüfung können Banken dennoch Daten abfragen; maßgeblich sind die Datenschutzhinweise von BBVA.
BBVA Mastercard Debit bei BBVA beantragen
Antrag, Legitimation und Abschluss laufen vollständig bei BBVA und zu dessen Bedingungen. Kartencheck erhebt keine Daten von Ihnen und ist an dem Vertrag nicht beteiligt.
Cashback und erhöhte Guthabenverzinsung sind zeitlich befristete Neukundenaktionen; Höhe, Obergrenzen und Laufzeit ergeben sich aus den jeweils gültigen Aktionsbedingungen von BBVA. Danach gelten die regulären Konditionen. Antrag und Abschluss erfolgen bei BBVA zu deren Bedingungen.
Anzeige: Bei erfolgreicher Vermittlung erhalten wir eine Provision — für Sie entstehen dadurch keine zusätzlichen Kosten. Antrag und Abschluss erfolgen vollständig bei BBVA.
Quellen & Rechtsgrundlagen
- BBVA: Konditionen und Aktionsbedingungen für das Zahlungskonto mit Mastercard Debit
- Verordnung (EU) Nr. 260/2012 (SEPA-Verordnung), Art. 9: Verbot der IBAN-Diskriminierung
- Richtlinie 2014/49/EU über Einlagensicherungssysteme
Inhaltlich zuletzt geprüft am . Angaben zu Konditionen können sich jederzeit ändern; maßgeblich sind die Preis- und Leistungsverzeichnisse der Anbieter. Dieser Beitrag ist keine Anlage-, Rechts- oder Steuerberatung.